
.jpg) 2 hours ago
7
PROTECT YOURSELF with Orgo-Life® QUANTUM TECHNOLOGY
Orgo-Life the new way to the future Advertising by AdpathwayLes fluctuations récentes en bourse ont pu amener certains épargnants à remettre en question leurs investissements.
Quand un portefeuille est bien construit et bien adapté à chaque situation, des épisodes de volatilité ne devraient pas automatiquement entraîner des changements, selon le président de Placements Idema, Ian Gascon.
Aucun changement ne devrait avoir été nécessaire au cours des derniers jours à cause des variations qu’on a vécues.
La volatilité a peut-être quand même eu le mérite de révéler à certains investisseurs qu’ils prenaient plus de risques qu’ils ne le croyaient.
Bien diversifié?
Les fonds négociés en bourse (FNB), qui ont gagné en popularité au pays dans les dernières années, permettent d’investir dans des centaines d’entreprises en achetant des parts d’un seul fonds.
Ça ne garantit pas une diversification optimale pour autant.
Prenons l’exemple d’un investisseur qui détient un FNB qui suit l'indice S&P 500 et un autre qui reproduit l'indice NASDAQ. Plusieurs grandes entreprises américaines, comme Nvidia, se retrouvent dans les deux indices et les influencent fortement.
Le président de Placements Idema, Ian Gascon, souligne l'importance de bien comprendre la composition des produits financiers qu'on achète.
Photo : Placements Idema / Placement Idema
En achetant ces deux FNB, l’investisseur peut augmenter son exposition à certaines grandes entreprises, plutôt que de diversifier son portefeuille-actions.
M. Gascon souligne aussi que les apparences peuvent être trompeuses : un FNB d’actions mondiales qui contient des indices américains peut aussi présenter une forte exposition aux grandes entreprises américaines, à cause de leur poids dans les indices boursiers.
Parmi les stratégies qu’il utilise, le gestionnaire de portefeuille combine des FNB d’actions canadiennes, d’actions américaines et d’actions internationales, qui excluent les deux premiers marchés.
Là, on va vraiment avoir une meilleure diversification tant géographique que sectorielle, explique-t-il.
M. Gascon souligne qu’il est aussi possible de diversifier les titres détenus selon la taille des entreprises.
Un exemple que j'utilise pour mes clients c'est d'avoir une certaine exposition au S&P 500, mais d'avoir aussi des actions de moyenne capitalisation aux États-Unis.
Il parle ici d’entreprises de taille intermédiaire, qui ne sont pas nécessairement représentées dans l'indice des 500 grandes sociétés américaines.
Il ne s’agit pas de recettes universelles qui s’appliquent à tout le monde, mais d’exemples de diversification.
Le départ du fondateur de Nvidia, Jensen Huang, a créé de la volatilité dans le secteur technologique en bourse cette semaine. (Photo d'archives)
Photo : Associated Press / Yuki Iwamura
La diversification, c’est aussi d’avoir plusieurs catégories de placements, avec une proportion différente en actions, en titres à revenus fixes, en espèces et quasi-espèces, tout dépendant de la situation et des horizons de placements de chacun.
Investir pour mieux dépenser
Pour connaître les horizons de placement de chacun, il faut répondre à la question suivante : quand vais-je avoir besoin de quel montant?
Vouloir s’acheter une maison dans un an. Devoir payer les études de ses enfants dans 15 ans. Prendre sa retraite dans 25 ans.
Une forte exposition aux titres technologiques sujets aux fluctuations n’a donc pas les mêmes conséquences pour quelqu’un qui a besoin de son argent dans un an que pour quelqu’un qui épargne en vue de la retraite dans 25 ans.
À 25, 30 ou 35 ans, une correction, ça peut être inconfortable sur le coup, mais c’est aussi une occasion de continuer à investir à des prix différents.
Pour les investisseurs dont l’horizon est suffisamment long, la présidente de l’Institut de la planification financière Léa Saadé préconise les cotisations régulières. Elle décourage les décisions dictées par les émotions au gré des nouvelles financières.
Ce qu’on dit à nos clients, c’est de ne pas essayer de deviner ce que la bourse va faire demain, rappelle celle qui est aussi vice-présidente Montréal et Rive-Sud pour IG Gestion privée de patrimoine.
La présidente de l'Institut de la planification financière Léa Saadé encourage les épargnants à toujours garder en vue leurs horizons de placement.
Photo : La Rivest Créatrice d’image
C’est de construire quotidiennement un portefeuille qui va me permettre de dormir la nuit et toujours revenir à mon horizon de placement.
Elle souligne aussi qu’être à la retraite ne signifie pas automatiquement avoir un horizon de placement court : une personne qui ne prévoit pas toucher une partie de son portefeuille avant 10 ou 15 ans peut conserver un horizon plus long pour cette somme.
Les moyens de prendre des risques
La tolérance au risque est différente de la capacité à prendre des risques. La première est psychologique. La deuxième est dictée par les chiffres et la situation financière de l’épargnant.
On peut être très à l’aise avec les fluctuations boursières psychologiquement parlant, sans avoir les moyens de subir de grosses pertes.
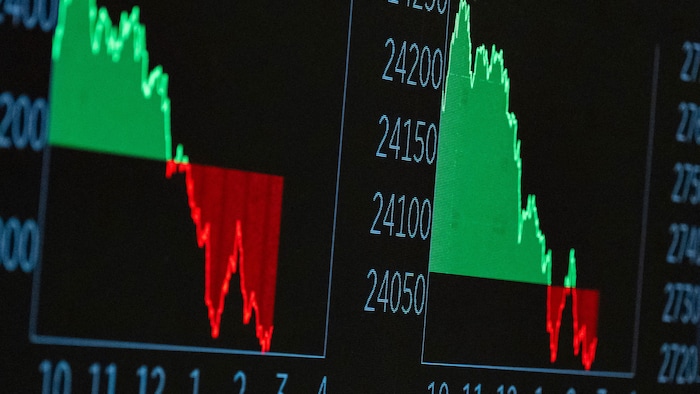
La tolérance au risque est psychologique, alors que la capacité à prendre des risques dépend de la situation financière de l'épargnant. (Photo d'archives)
Photo : Associated Press / Yuki Iwamura
On peut aussi penser qu’on est à l’aise avec les fluctuations boursières parce qu’on n’a jamais vraiment connu d’épisodes très difficiles, surtout si on a commencé à investir en bourse dans les 5 dernières années.
Inversement, quelqu’un peut avoir une situation financière solide et être intolérant aux baisses. On peut très bien avoir les moyens de perdre 20 000 $ par exemple, sans avoir la moindre envie de le vivre.
Quand il y a un conflit entre la tolérance au risque et la capacité à prendre des risques, selon les lignes directrices de l’Organisme canadien de réglementation des investissements (OCRI), c’est le niveau le plus bas des deux qui devrait l’emporter.
Garder le cap sans ignorer les risques
Le bon portefeuille, ce n’est pas un portefeuille qui monte le plus vite, selon Léa Saadé. C’est celui que l’investisseur est capable de conserver dans les périodes aussi qui sont plus difficiles.
Si votre portefeuille de titres boursiers et les manchettes vous poussent à ouvrir votre application de courtage toutes les 15 minutes, vous pourriez bénéficier des conseils de professionnels.










 English (US) ·
 French (CA) ·
 French (FR) ·